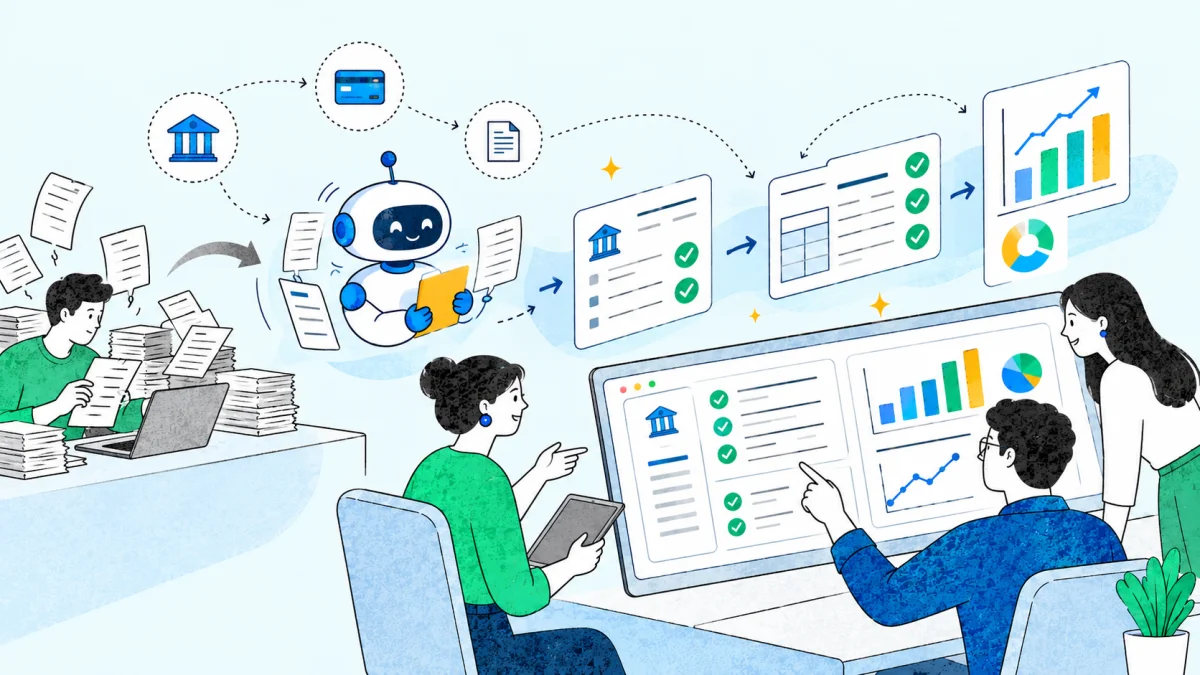
No hay dudas de que la profesión contable está atravesando una transformación profunda. La llegada de modelos de inteligencia artificial capaces de comprender el lenguaje natural y ejecutar tareas complejas ha permitido reducir significativamente los tiempos operativos. Hoy, actividades como la registración de comprobantes, las conciliaciones bancarias y la elaboración de balances pueden realizarse con la asistencia de IA como las de OpenAI, Google o Anthropic. Los chatbots se incorporaron progresivamente en nuestra rutina como copilotos que facilitan el trabajo cotidiano.
Sin embargo, esta evolución plantea una nueva pregunta: ¿hasta dónde puede avanzar la inteligencia artificial en términos de autonomía y reducir la necesidad de supervisión humana? La respuesta corta es que la tecnología para hacerlo ya existe, aunque su implementación todavía no se ha generalizado.
Los agentes de inteligencia artificial representan un cambio más profundo en nuestra dinámica de trabajo. A diferencia de los sistemas tradicionales, que requieren instrucciones paso a paso, estos agentes pueden interpretar el contexto, tomar decisiones dentro de límites previamente definidos y ejecutar procesos completos de manera autónoma.
El verdadero valor de esta tecnología no reside únicamente en acelerar tareas individuales, sino en garantizar la continuidad de los procesos contables. Al operar de forma permanente, permiten evolucionar hacia un modelo de cierre contable continuo, en el que las tareas de control, conciliación y análisis se realizan a lo largo del período, en lugar de concentrarse exclusivamente al cierre de cada mes.
Entre sus principales aplicaciones se destacan:
- Detección temprana de cuellos de botella: Monitorean continuamente el estado de los procesos contables e identifican demoras, registraciones pendientes o inconsistencias que podrían comprometer los plazos de cierre.
- Conciliación continua: Cruzan información entre distintos sistemas, detectan diferencias y proponen o ejecutan ajustes bajo reglas preestablecidas, manteniendo los saldos actualizados y reduciendo el trabajo acumulado al cierre.
- Análisis de variaciones: Identifican cambios patrimoniales y financieros significativos, los relacionan con sus posibles causas operativas y elaboran explicaciones documentadas que facilitan la revisión contable y los procesos de auditoría.
Ahora bien, la respuesta más amplia es que la llegada de los agentes de inteligencia artificial no elimina el rol del contador, sino que redefine sus responsabilidades. La profesión evoluciona desde la ejecución manual de procedimientos hacia el diseño de reglas, la gestión de excepciones, la validación de resultados y la supervisión de sistemas autónomos.
En este nuevo escenario, el contador deja de concentrar buena parte de su tiempo en el procesamiento de información y comienza a desempeñar un papel más orientado al análisis, el control y la toma de decisiones estratégicas.
El cambio de fondo no consiste simplemente en hacer más rápido el mismo trabajo, sino en transformar la manera en que ese trabajo se organiza, se ejecuta y se supervisa.